Domain ballistische-schutzweste.de kaufen?
Wir ziehen mit dem Projekt
ballistische-schutzweste.de um.
Sind Sie am Kauf der Domain
ballistische-schutzweste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ballistische-schutzweste.de kaufen?
Sind Fahrtkosten Sachbezüge?
Sind Fahrtkosten Sachbezüge? Diese Frage hängt von der konkreten Situation ab. Grundsätzlich können Fahrtkosten als Sachbezüge betrachtet werden, wenn sie als zusätzliche Leistung des Arbeitgebers gewährt werden und nicht als Teil des regulären Gehalts gelten. In vielen Fällen werden Fahrtkosten jedoch als Aufwendungen für die berufliche Tätigkeit angesehen und nicht als Sachbezüge. Es ist wichtig, die steuerrechtlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer zu berücksichtigen, um festzustellen, ob Fahrtkosten als Sachbezüge gelten. Letztendlich sollte eine genaue Prüfung der individuellen Umstände erfolgen, um diese Frage zu beantworten. **
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **

Ähnliche Suchbegriffe für Fahrtkosten
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
Rüstung Selbstverteidigung Kwon PaoSchild / Pao SelbstverteidigungSpeziell für das Training der Selbstverteidigung entwickelt.Ideal für das Training gerader und direkter Techniken wie Frontkicks, Kniestöße, Ellenbogenstöße oder FaustschlägeDie Griffe an den Seiten des Lochpads sorgen für einen stabilen HaltHochabsorbierende, mittelharte SchlagflächeAußenmaterial: KunstlederFarbe: SchwarzMaße: 74 x 35 x 16 cmGewicht: ca. 910 g74,77 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
-
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **

Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
Wann Fahrtkosten absetzen?
Fahrtkosten können unter bestimmten Bedingungen steuerlich abgesetzt werden. In der Regel können Fahrtkosten zur Arbeit nicht abgesetzt werden, es sei denn, der Arbeitsweg wird aus beruflichen Gründen regelmäßig gewechselt. Fahrtkosten für Dienstreisen, Fortbildungen oder beruflich bedingte Fahrten können hingegen in der Steuererklärung geltend gemacht werden. Es ist wichtig, alle Fahrten genau zu dokumentieren und Belege aufzubewahren, um die Fahrtkosten korrekt absetzen zu können. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Fahrtkosten steuerlich absetzbar sind. **
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
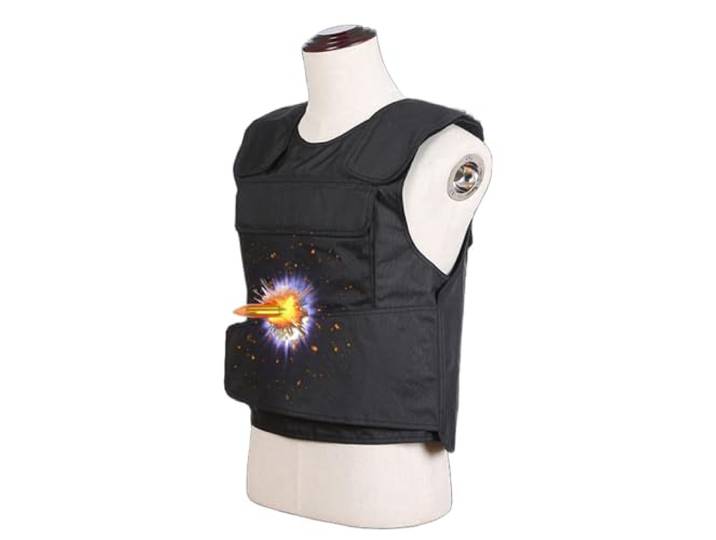
Fotrsta IIA/IIIA Kugelsichere Weste, äußere Schutzweste Für Männer Körper Rüstung Anti Messer Stab Front Und Back Rüstung Leichte wasserdichte Atmungsaktive SelbstverteidigungskleidungFotrsta IIA/IIIA Kugelsichere Weste, äußere Schutzweste Für Männer Körper Rüstung Anti Messer Stab Front Und Back Rüstung Leichte wasserdichte Atmungsaktive Selbstverteidigungskleidung. 1.Wasserdichtes PE-Gewebe: Die Jacke besteht aus wasserdichtem PE-Gewebe, das wasserdicht und atmungsaktiv, weich und bequem ist. Auf der Vorder- und Rückseite befindet sich eine eierfeste Einstecktasche, die eifeste Einlagen aufnehmen kann. 2.Leicht und bequem: Humanisiertes Design, vordere und hintere Passform, Taillenschutz, bequeme Körper- / Armbewegung, kein Barrieregefühl, Taillen- und Schulterklebedesign kann je nach Körperform angepasst werden. Die leichten und bequemen Eigenschaften können im Freien einen wirksamen Schutz bieten, ohne Ihr normales Leben zu beeinträchtigen. 3.Prinzip: Jedes Mal, wenn der Gefechtskopf eine Schicht Schutzmaterial durchbricht, verliert er einen Teil seiner kinetischen Energie, und die Geschwindigkeit nimmt allmählich ab, bis die kinetische Energie erschöpft ist und der Gefechtskopf erfolgreich blockiert wird, um den Zweck der Kugelsicherheit zu erreichen. 4.Bedrohungsstufe: Zertifizierte kugelsichere Weste. Es kann gewöhnliche Pistolen effektiv abfangen und Ihnen Sicherheitsschutz bieten. 5.Funktionelle Verwendung: Stichschutz, Schnittschutz, Feuchtigkeitstransport, atmungsaktiv, tägliches Pendeln, Geschäftsreise, Streifendienst. Explosionsschutzschulung, Sicherheitspatrouille, Live-CS, Bankkrankenhaussicherheit usw. Farbe:B213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
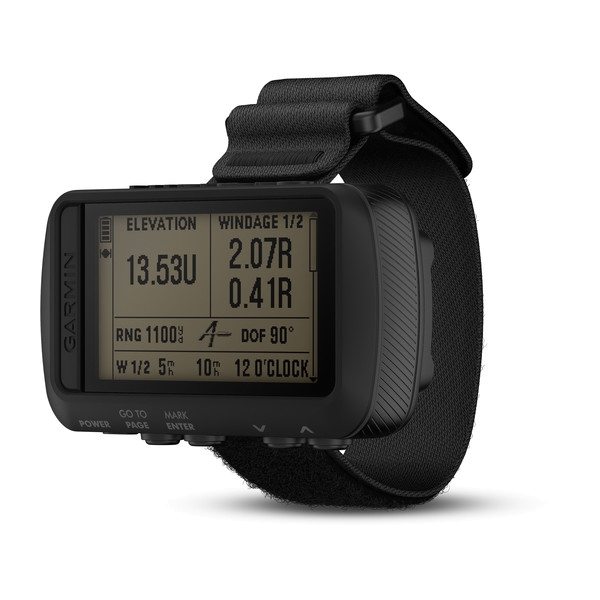
Ballistik TurmGPO Ballistik Turm (GBT): Zero-Stop und Ringe bis 500 m Der GPO Ballistik Turm (GBT) ist ein optional erhältlicher Verstellturm für ausgewählte GPO-SPECTRA-Tagesoptiken. Er bringt einen Zero-Stop und ballistische Ringe für Entfernungen bis 500 m mit und ist für drei SPECTRA-Modelle vorgesehen. Der Turm ist für Jäger gedacht, die eine der passenden Optiken besitzen und ihre Einstellung an die Entfernung anpassen wollen. Der Mehrwert liegt in der Nachrüstung der Optik. Eine eigene Vergrößerung oder Bildleistung bringt der Turm nicht mit. Für wen eignet sich der Ballistik Turm – und für wen nicht? Geeignet für Jäger, die eine der drei genannten GPO-SPECTRA-Optiken führen und Entfernungen bis 500 m abdecken möchten. Weniger geeignet, wenn deine Optik nicht in der Kompatibilitätsliste steht oder du regelmäßig über 500 m hinaus arbeitest, denn die Ringe enden bei dieser Entfernung. Ringe bis 500 m Wie weit reichen die ballistischen Ringe? Die ballistischen Ringe des GBT sind für Entfernungen bis 500 m ausgelegt. So hast du für die üblichen Jagddistanzen vom Ansitz bis zur Pirsch eine abgestufte Einstellung am Turm. Darüber hinaus bieten die Ringe keine Abstufung. Funktion Zero-Stop Wozu dient der Zero-Stop am Turm? Der GBT ist mit einem Zero-Stop ausgestattet. Ein Zero-Stop dient üblicherweise als Anschlag an der Grundstellung, damit du nach einer Verstellung zuverlässig zur Ausgangseinstellung zurückfindest. Das spart Zeit, wenn du im Revier die Entfernung wechselst. Passend zu 3 Modelle Zu welchen GPO-Optiken passt der Ballistik Turm? Der Turm ist für drei Tagesoptiken vorgesehen: GPO SPECTRA 8x 1,6-13x44i G4i Fiber, GPO SPECTRA 8x 1-8X24 und GPO SPECTRA 8x 2-16x50. Prüfe vor dem Kauf, dass deine Optik exakt eines dieser Modelle ist. Einsatzbereiche Nachrüsten einer passenden GPO-SPECTRA-Optik Entfernungseinstellung auf Distanzen bis 500 m Ansitz und Pirsch mit wechselnden Entfernungen Technische Daten Hersteller GPO Kurzbezeichnung GBT Funktion Zero-Stop Ballistische Ringe bis 500 m Passende Optiken GPO SPECTRA 8x 1,6-13x44i G4i Fiber; GPO SPECTRA 8x 1-8X24; GPO SPECTRA 8x 2-16x50 Verfügbarkeit optional erhältlich Häufige Fragen zum GPO Ballistik Turm Passt der Turm auch zu anderen Optiken? Genannt sind drei GPO-SPECTRA-Modelle: 1,6-13x44i G4i Fiber, 1-8x24 und 2-16x50. Für andere Optiken liegt keine Freigabe vor, deshalb solltest du die Kompatibilität vor dem Kauf klären. Ist der Turm im Lieferumfang der Optik enthalten? Nein, der Ballistik Turm ist optional erhältlich und wird als Zubehör zur passenden Optik gewählt. Hilft der Turm bei Entfernungen über 500 m? Die ballistischen Ringe sind bis 500 m ausgelegt. Für größere Entfernungen bietet der Turm keine abgestufte Einstellung. Was bringt der Zero-Stop im Revier? Der Zero-Stop erleichtert üblicherweise das Zurückfinden zur Grundeinstellung nach einer Verstellung. So wechselst du die Entfernung, ohne die Ausgangsstellung zu verlieren.89,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten Sachbezüge?
Sind Fahrtkosten Sachbezüge? Diese Frage hängt von der konkreten Situation ab. Grundsätzlich können Fahrtkosten als Sachbezüge betrachtet werden, wenn sie als zusätzliche Leistung des Arbeitgebers gewährt werden und nicht als Teil des regulären Gehalts gelten. In vielen Fällen werden Fahrtkosten jedoch als Aufwendungen für die berufliche Tätigkeit angesehen und nicht als Sachbezüge. Es ist wichtig, die steuerrechtlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer zu berücksichtigen, um festzustellen, ob Fahrtkosten als Sachbezüge gelten. Letztendlich sollte eine genaue Prüfung der individuellen Umstände erfolgen, um diese Frage zu beantworten. **
-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
-
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
Ähnliche Suchbegriffe für Fahrtkosten
-
Rüstung Selbstverteidigung Kwon PaoSchild / Pao SelbstverteidigungSpeziell für das Training der Selbstverteidigung entwickelt.Ideal für das Training gerader und direkter Techniken wie Frontkicks, Kniestöße, Ellenbogenstöße oder FaustschlägeDie Griffe an den Seiten des Lochpads sorgen für einen stabilen HaltHochabsorbierende, mittelharte SchlagflächeAußenmaterial: KunstlederFarbe: SchwarzMaße: 74 x 35 x 16 cmGewicht: ca. 910 g74,77 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **
-
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann Fahrtkosten absetzen?
Fahrtkosten können unter bestimmten Bedingungen steuerlich abgesetzt werden. In der Regel können Fahrtkosten zur Arbeit nicht abgesetzt werden, es sei denn, der Arbeitsweg wird aus beruflichen Gründen regelmäßig gewechselt. Fahrtkosten für Dienstreisen, Fortbildungen oder beruflich bedingte Fahrten können hingegen in der Steuererklärung geltend gemacht werden. Es ist wichtig, alle Fahrten genau zu dokumentieren und Belege aufzubewahren, um die Fahrtkosten korrekt absetzen zu können. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Fahrtkosten steuerlich absetzbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.