Domain ballistische-schutzweste.de kaufen?
Wir ziehen mit dem Projekt
ballistische-schutzweste.de um.
Sind Sie am Kauf der Domain
ballistische-schutzweste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ballistische-schutzweste.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Samurai Rüstung Kriegsherr MasamuneMiniatur Samurai Rüstung des Kriegsherrn Masamune aus dem 15. Jahrhundert (1567 bis 1636). Getragen vom japanischen Kriegsherrn Masamune einem renommierten Lord und berühmten Krieger. Er ist für seinen Mond im Helm und sein fehlendes Auge bekannt. Rüstung gefertigt aus einer Kombination von Holz, Metall und Baumwollstricken. Sie wurde detailgetreu der berühmten Rüstung vom Kriegsherr Masamune nachempfunden inklusive Holzsockel schwarz lackiert mit Gold Kanji. Produktdetails Dekorationsfigur Material Figur: Metall Material Sockel: Holz Gesamthöhe: 41 cm Gewicht: 660 g Farbe: schwarz - gold109,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
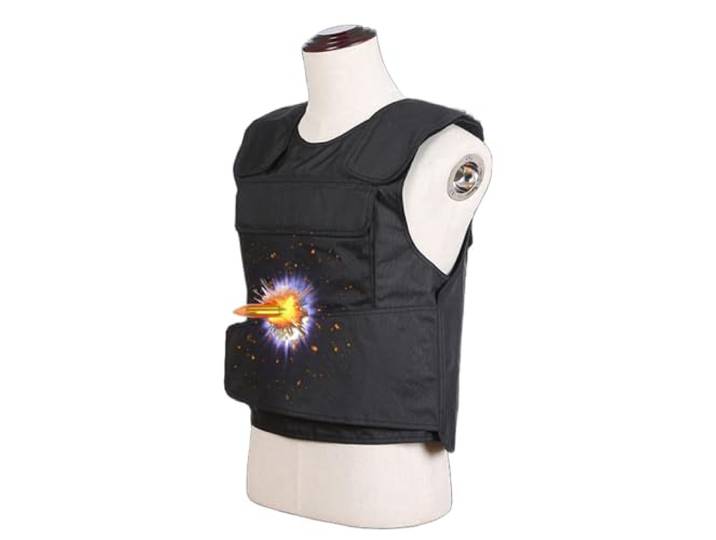
Fotrsta IIA/IIIA Kugelsichere Weste, äußere Schutzweste Für Männer Körper Rüstung Anti Messer Stab Front Und Back Rüstung Leichte wasserdichte Atmungsaktive SelbstverteidigungskleidungFotrsta IIA/IIIA Kugelsichere Weste, äußere Schutzweste Für Männer Körper Rüstung Anti Messer Stab Front Und Back Rüstung Leichte wasserdichte Atmungsaktive Selbstverteidigungskleidung. 1.Wasserdichtes PE-Gewebe: Die Jacke besteht aus wasserdichtem PE-Gewebe, das wasserdicht und atmungsaktiv, weich und bequem ist. Auf der Vorder- und Rückseite befindet sich eine eierfeste Einstecktasche, die eifeste Einlagen aufnehmen kann. 2.Leicht und bequem: Humanisiertes Design, vordere und hintere Passform, Taillenschutz, bequeme Körper- / Armbewegung, kein Barrieregefühl, Taillen- und Schulterklebedesign kann je nach Körperform angepasst werden. Die leichten und bequemen Eigenschaften können im Freien einen wirksamen Schutz bieten, ohne Ihr normales Leben zu beeinträchtigen. 3.Prinzip: Jedes Mal, wenn der Gefechtskopf eine Schicht Schutzmaterial durchbricht, verliert er einen Teil seiner kinetischen Energie, und die Geschwindigkeit nimmt allmählich ab, bis die kinetische Energie erschöpft ist und der Gefechtskopf erfolgreich blockiert wird, um den Zweck der Kugelsicherheit zu erreichen. 4.Bedrohungsstufe: Zertifizierte kugelsichere Weste. Es kann gewöhnliche Pistolen effektiv abfangen und Ihnen Sicherheitsschutz bieten. 5.Funktionelle Verwendung: Stichschutz, Schnittschutz, Feuchtigkeitstransport, atmungsaktiv, tägliches Pendeln, Geschäftsreise, Streifendienst. Explosionsschutzschulung, Sicherheitspatrouille, Live-CS, Bankkrankenhaussicherheit usw. Farbe:B213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ballistik TurmGPO Ballistik Turm (GBT): Zero-Stop und Ringe bis 500 m Der GPO Ballistik Turm (GBT) ist ein optional erhältlicher Verstellturm für ausgewählte GPO-SPECTRA-Tagesoptiken. Er bringt einen Zero-Stop und ballistische Ringe für Entfernungen bis 500 m mit und ist für drei SPECTRA-Modelle vorgesehen. Der Turm ist für Jäger gedacht, die eine der passenden Optiken besitzen und ihre Einstellung an die Entfernung anpassen wollen. Der Mehrwert liegt in der Nachrüstung der Optik. Eine eigene Vergrößerung oder Bildleistung bringt der Turm nicht mit. Für wen eignet sich der Ballistik Turm – und für wen nicht? Geeignet für Jäger, die eine der drei genannten GPO-SPECTRA-Optiken führen und Entfernungen bis 500 m abdecken möchten. Weniger geeignet, wenn deine Optik nicht in der Kompatibilitätsliste steht oder du regelmäßig über 500 m hinaus arbeitest, denn die Ringe enden bei dieser Entfernung. Ringe bis 500 m Wie weit reichen die ballistischen Ringe? Die ballistischen Ringe des GBT sind für Entfernungen bis 500 m ausgelegt. So hast du für die üblichen Jagddistanzen vom Ansitz bis zur Pirsch eine abgestufte Einstellung am Turm. Darüber hinaus bieten die Ringe keine Abstufung. Funktion Zero-Stop Wozu dient der Zero-Stop am Turm? Der GBT ist mit einem Zero-Stop ausgestattet. Ein Zero-Stop dient üblicherweise als Anschlag an der Grundstellung, damit du nach einer Verstellung zuverlässig zur Ausgangseinstellung zurückfindest. Das spart Zeit, wenn du im Revier die Entfernung wechselst. Passend zu 3 Modelle Zu welchen GPO-Optiken passt der Ballistik Turm? Der Turm ist für drei Tagesoptiken vorgesehen: GPO SPECTRA 8x 1,6-13x44i G4i Fiber, GPO SPECTRA 8x 1-8X24 und GPO SPECTRA 8x 2-16x50. Prüfe vor dem Kauf, dass deine Optik exakt eines dieser Modelle ist. Einsatzbereiche Nachrüsten einer passenden GPO-SPECTRA-Optik Entfernungseinstellung auf Distanzen bis 500 m Ansitz und Pirsch mit wechselnden Entfernungen Technische Daten Hersteller GPO Kurzbezeichnung GBT Funktion Zero-Stop Ballistische Ringe bis 500 m Passende Optiken GPO SPECTRA 8x 1,6-13x44i G4i Fiber; GPO SPECTRA 8x 1-8X24; GPO SPECTRA 8x 2-16x50 Verfügbarkeit optional erhältlich Häufige Fragen zum GPO Ballistik Turm Passt der Turm auch zu anderen Optiken? Genannt sind drei GPO-SPECTRA-Modelle: 1,6-13x44i G4i Fiber, 1-8x24 und 2-16x50. Für andere Optiken liegt keine Freigabe vor, deshalb solltest du die Kompatibilität vor dem Kauf klären. Ist der Turm im Lieferumfang der Optik enthalten? Nein, der Ballistik Turm ist optional erhältlich und wird als Zubehör zur passenden Optik gewählt. Hilft der Turm bei Entfernungen über 500 m? Die ballistischen Ringe sind bis 500 m ausgelegt. Für größere Entfernungen bietet der Turm keine abgestufte Einstellung. Was bringt der Zero-Stop im Revier? Der Zero-Stop erleichtert üblicherweise das Zurückfinden zur Grundeinstellung nach einer Verstellung. So wechselst du die Entfernung, ohne die Ausgangsstellung zu verlieren.89,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Samurai Rüstung Kriegsherr MasamuneMiniatur Samurai Rüstung des Kriegsherrn Masamune aus dem 15. Jahrhundert (1567 bis 1636). Getragen vom japanischen Kriegsherrn Masamune einem renommierten Lord und berühmten Krieger. Er ist für seinen Mond im Helm und sein fehlendes Auge bekannt. Rüstung gefertigt aus einer Kombination von Holz, Metall und Baumwollstricken. Sie wurde detailgetreu der berühmten Rüstung vom Kriegsherr Masamune nachempfunden inklusive Holzsockel schwarz lackiert mit Gold Kanji. Produktdetails Dekorationsfigur Material Figur: Metall Material Sockel: Holz Gesamthöhe: 41 cm Gewicht: 660 g Farbe: schwarz - gold109,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.